Mahine ka byaj kaise ginein: sekda, 2% mahina aur cycle ka poora hisab
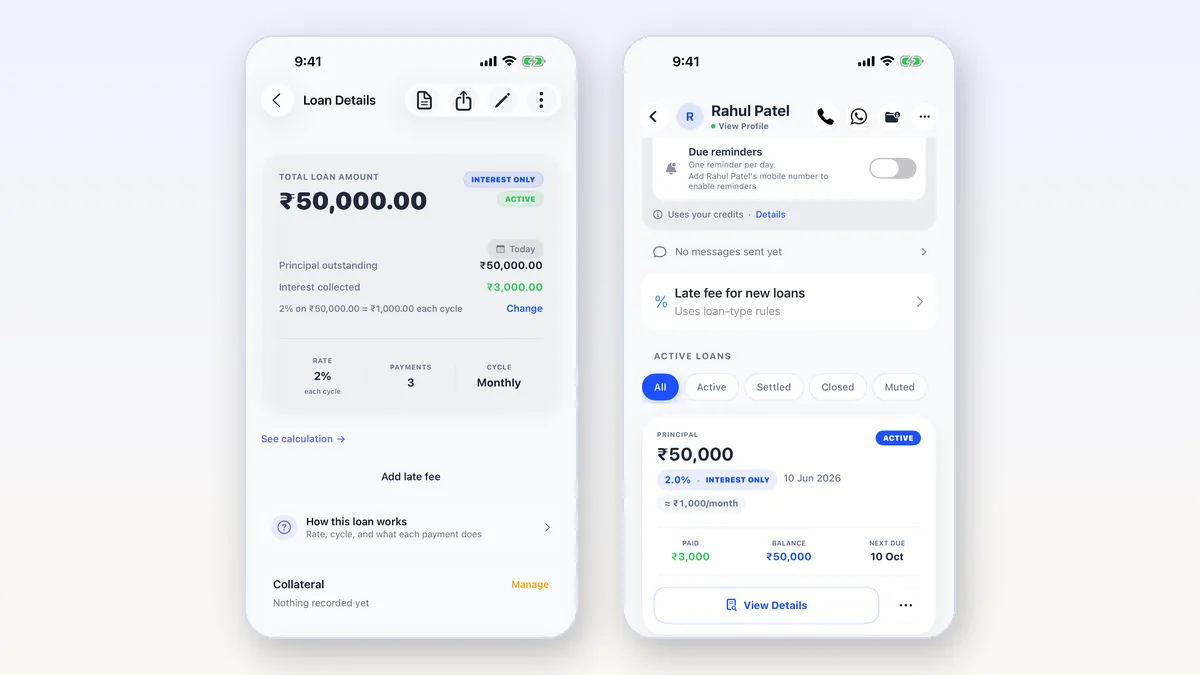
Seedha jawab: "2 rupaye sekda" ka matlab hai har ₹100 par har mahine ₹2 byaj, yaani 2% mahina. ₹50,000 par yeh ₹1,000 mahina banta hai.
Formula: mahine ka byaj = mool × dar ÷ 100. Saal bhar ka simple byaj = mahine ka byaj × 12, isliye 2% mahina = 24% saalana.
VyajPay ka interest engine banate waqt hamne ek niyam pakka kiya: app me byaj ki dar hamesha "har cycle" ki hoti hai, saal ki nahi. Udhar par byaj dene wale "2 rupaye sekda" ya "2% mahina" bolte hain, "24% per annum" nahi. Agar app chupke se dar ko 12 se bhaag de, to har loan ka hisab galat ho jaata hai. Is guide me wahi hisab hai jo app ke andar chalta hai, misaalon ke saath, taaki aap kaagaz par bhi wahi number nikaal sakein.
Sekda kya hota hai?
Sekda (kahin saikda ya sainkda bhi bolte hain) ka matlab hai: ₹100 par ek mahine me kitne rupaye byaj. Isliye sekda aur "% mahina" ek hi cheez hai.
| Sekda | Dar (har mahine) | Saalana (simple) |
|---|---|---|
| 1 rupaya sekda | 1% mahina | 12% |
| 1.5 rupaye sekda | 1.5% mahina | 18% |
| 2 rupaye sekda | 2% mahina | 24% |
| 2.5 rupaye sekda | 2.5% mahina | 30% |
| 3 rupaye sekda | 3% mahina | 36% |
Saalana column sirf tulna ke liye hai: bank ki dar se compare karna ho to kaam aata hai. Roz ke hisab me mahine wali dar hi likhiye.
Mahine ka byaj nikalne ka formula
Misaal: ₹50,000 × 2 ÷ 100 = ₹1,000 har mahine.
| Mool | 1% | 1.5% | 2% | 3% |
|---|---|---|---|---|
| ₹10,000 | ₹100 | ₹150 | ₹200 | ₹300 |
| ₹25,000 | ₹250 | ₹375 | ₹500 | ₹750 |
| ₹50,000 | ₹500 | ₹750 | ₹1,000 | ₹1,500 |
| ₹1,00,000 | ₹1,000 | ₹1,500 | ₹2,000 | ₹3,000 |
| ₹5,00,000 | ₹5,000 | ₹7,500 | ₹10,000 | ₹15,000 |
Turant hisab ke liye sekda byaj calculator use kijiye: sekda daaliye, mahine aur saal ka byaj dono milte hain.
Mahajani (interest-only) loan me kya hota hai
Mahajani ya sahukari tareeke me borrower har mahine sirf byaj deta hai aur mool aakhir me ek saath lautata hai. VyajPay me isi ko Interest-Only loan kehte hain.
Misaal: ₹50,000, 2% mahina, 12 mahine.
- Har mahine byaj: ₹1,000
- 12 mahine me kul byaj: ₹12,000
- 12 mahine baad bhi mool baaki: ₹50,000
Dhyan dene wali baat: loan tab band hota hai jab mool wapas aata hai. VyajPay me bhi loan band karte waqt rakam mool hi hoti hai, byaj jodkar nahi, kyunki har mahine ka byaj us mahine me hi chuka diya jaata hai.
Agar mool ka hissa wapas aaye: maan lijiye borrower ne ₹50,000 me se ₹20,000 lauta diye. Ab ₹30,000 baaki hai. Aage ka byaj naye mool par lagana hai (₹30,000 × 2% = ₹600 mahina) ya pehle jitna rakhna hai, yeh aap dono ka faisla hai. Jo bhi tay ho, use likh lijiye.
Sabse zaroori sawaal: cycle kitne din ki hai?
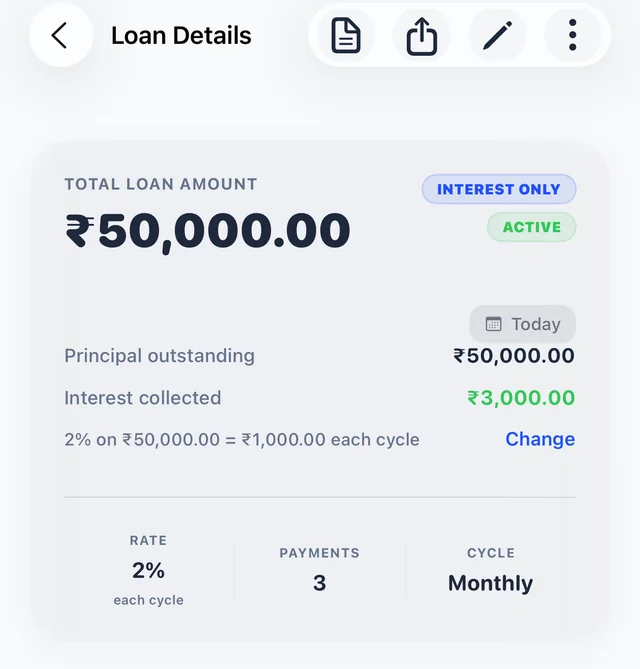
"2%" tab tak adhoora hai jab tak yeh tay na ho ki kitne din ka 2%. VyajPay me dar har cycle par lagti hai, aur cycle aap chunte hain: har mahina, ya har kuch din. Wahi ₹50,000 aur wahi "2%", lekin cycle badalte hi hisab bahut badal jaata hai:
| Cycle | Har cycle ka byaj | Ek mahine me lagbhag | Saalana lagbhag |
|---|---|---|---|
| Har mahina | ₹1,000 | ₹1,000 | 24% |
| Har 15 din | ₹1,000 | ₹2,000 | 49% |
| Har 10 din | ₹1,000 | ₹3,000 | 73% |
| Har hafta (7 din) | ₹1,000 | ₹4,300 | 104% |
Isliye jab koi "2%" bole, ek sawaal zaroor poochhiye: "2% kitne din ka?" Aur jo tay ho, wahi hisab me likhiye: "2% mahina" ya "2% har 10 din". Lending ke jhagdon ki ek badi wajah yahi hoti hai ki dar likhi thi, cycle nahi.
Isi wajah se VyajPay loan screen par dar ke neeche "each cycle" aur alag se cycle (Monthly, ya har kitne din) dikhata hai. Code me sabse khatarnak "sudhaar" yahi hota ki koi dar ko 12 se bhaag de de, kyunki tab 2% mahina chupke se 2% saalana ban jaata.
Reducing (bank-style) loan alag kyun hai
Ek exception hai. Reducing balance loan me byaj har mahine bache hue mool par lagta hai, aur har EMI me byaj ke saath mool ka bhi kuch hissa chukta hai. Yeh bank ka tareeka hai, aur banks dar saal ki batate hain. Isliye VyajPay reducing loan me dar ko saalana (% per year) maanta hai aur screen par yahi likhta bhi hai.
Matlab: 24% saalana reducing aur 2% mahina flat ek cheez nahi hain. Flat me byaj hamesha poore mool par lagta hai, reducing me ghat-te mool par. Teeno tareekon ki tulna ke liye EMI vs Flat vs Reducing padhiye.
Byaj par byaj lagta hai kya?
Simple mahine wale byaj me nahi. Agar ek mahina chhoot gaya, to us mahine ka ₹1,000 baaki rehta hai. Agle mahine ka byaj phir bhi ₹50,000 par ₹1,000 hi hai; ₹51,000 par ₹1,020 nahi.
VyajPay bhi yahi karta hai: chhoote hue mahine overdue me dikhte hain, unhe mool me nahi joda jaata. Agar aap der hone par late fee lete hain, to use loan par alag se "Add late fee" se set kijiye, taaki byaj aur late fee ka hisab alag-alag saaf dikhe.
Agar aapka samjhauta sach me byaj par byaj (compound) ka hai, to compound interest calculator se ginti kijiye. Yeh rakam simple byaj se tezi se badhti hai.
Byaj kaat ke dena (pehle mahine ka byaj advance)
Kai jagah pehle mahine ka byaj paisa dete waqt hi kaat liya jaata hai: loan ₹50,000 ka, haath me ₹49,000.
Hisab me iska sabse saaf tareeka:
- Loan ₹50,000 ka hi likhiye, kyunki borrower ₹50,000 hi lautayega.
- Pehle mahine ka ₹1,000 byaj usi din ki payment ke roop me darj kijiye.
Is tarah mool sahi rehta hai aur pehla mahina chuka hua dikhta hai. Ek baat jaan lijiye: borrower ke haath me ₹49,000 aaye aur byaj ₹1,000 gaya, to asli dar 1,000 ÷ 49,000 = lagbhag 2.04% padti hai, 2% nahi.
Hisab likhte waqt 5 baatein
- Dar ke saath cycle: "2% mahina" ya "2% har 10 din", sirf "2%" nahi.
- Shuru ki tareekh: isi se tay hota hai ki pehla byaj kab due hai.
- Byaj advance kata ya nahi.
- Har payment: tareekh, rakam, cash ya UPI, aur yeh ki byaj tha ya mool.
- Mool ka hissa lauta to naya mool, aur aage ka byaj kis par lagega.
VyajPay me loan banate waqt yeh sab ek baar bharte hain; uske baad har mahine ka byaj, overdue aur baaki mool app khud ginta hai. Kaagaz par rakhte hain to yahi paanch cheezein har panne par likhiye.
Aksar poochhe jaane wale sawaal
2 rupaye sekda matlab kitna byaj?
Har ₹100 par har mahine ₹2, yaani 2% mahina. ₹1,00,000 par ₹2,000 mahina, aur saal bhar me simple hisab se 24%.
1 lakh par 2% byaj kitna hota hai?
2% mahina par ₹2,000 har mahine, aur 12 mahine me ₹24,000. Agar 2% har 10 din ka tay hai, to ₹2,000 har 10 din.
10 din ka byaj kaise nikale?
Agar dar 10 din ki tay hai, to har 10 din mool × dar ÷ 100. Agar dar mahine ki hai aur sirf 10 din hue hain, to jo aapas me tay ho; aam taur par mahine ka byaj × 10 ÷ 30.
Mahajani byaj aur bank ke byaj me kya fark hai?
Mahajani me dar mahine ki hoti hai, byaj poore mool par lagta hai aur mool aakhir me lautta hai. Bank me dar saal ki hoti hai aur reducing balance par lagti hai, yaani har EMI ke saath mool bhi ghat-ta hai.
Free VyajPay tools
- Sekda byaj calculator (₹ per 100 per mahina)
- Mahajani byaj calculator (interest-only)
- Interest rate calculator: kul byaj se asli dar nikaaliye
- Compound interest calculator